Consórcio para condomínio: reforma das áreas comuns sem taxa extra e sem endividamento
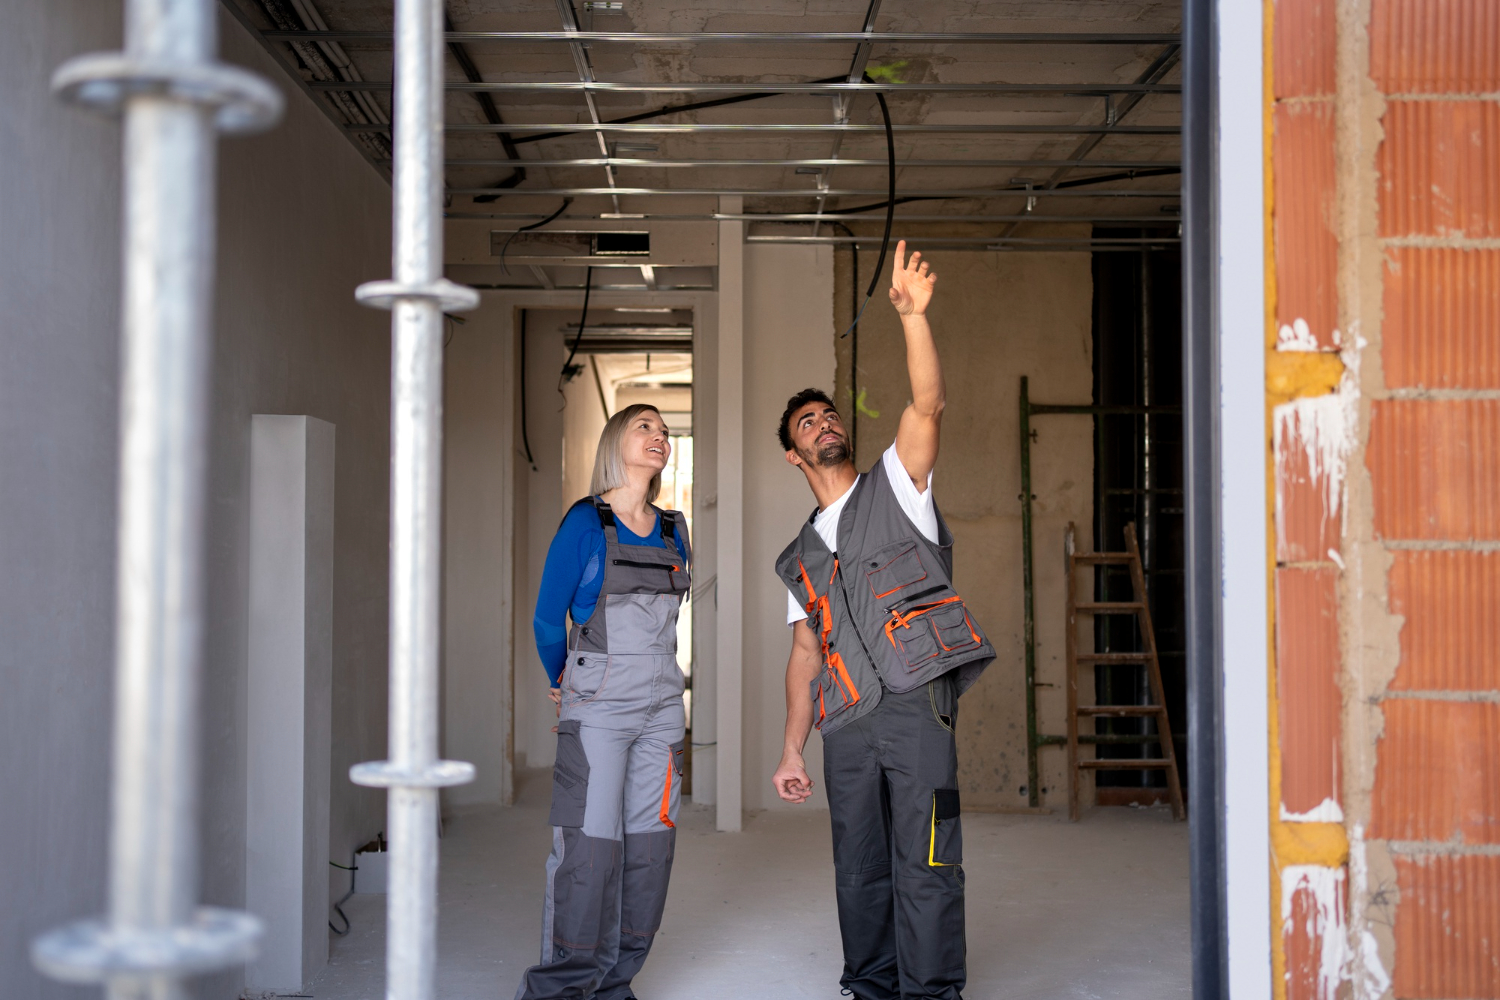
Elevador quebrado. Fachada deteriorada. Piscina interditada por falta de manutenção. Todo síndico já viveu — ou teme viver — esse cenário: uma obra inadiável, um fundo de reserva insuficiente e a iminência de uma taxa extra que vai irritar os condôminos e atrasar a aprovação em assembleia por meses.
O que a maioria dos condomínios ainda não sabe é que existe uma alternativa estruturada, sem juros e sem surpresas: o consórcio para condomínio. Ao entrar em um grupo de consórcio, o condomínio passa a contribuir mensalmente com valores diluídos no orçamento ordinário e, ao ser contemplado, recebe uma carta de crédito para executar a obra ou adquirir o equipamento planejado — sem precisar de um empréstimo bancário, sem pagar juros e sem convocar assembleia emergencial para aprovar uma cobrança extraordinária.
Neste artigo, você entende como funciona, o que pode ser adquirido, como incluir as parcelas no orçamento do condomínio e por que essa modalidade está ganhando espaço entre síndicos profissionais e administradoras de condomínio.
O desafio financeiro que todo síndico conhece
Gerir um condomínio significa equilibrar manutenções recorrentes, imprevistos e projetos de melhoria — com um caixa que, na maioria das vezes, é apertado.
As principais alternativas usadas hoje têm custos relevantes:
- Taxa extra: requer aprovação em assembleia, gera inadimplência pontual, onera os moradores de forma concentrada e cria desgaste político para o síndico.
- Empréstimo bancário para pessoa jurídica: taxas de juros que variam entre 2% e 3,5% ao mês para PJ, prazo curto e exigência de garantias que os condomínios raramente dispõem.
- Fundo de reserva: acumulação lenta, frequentemente consumida por manutenções emergenciais antes de atingir o valor necessário para uma grande reforma.
O consórcio entra como uma quarta via: planejamento antecipado, contribuição mensal diluída e carta de crédito disponível para uso assim que o condomínio for contemplado.
Como funciona o consórcio para condomínio
O consórcio é um sistema de compra coletiva regulamentado pela Lei 11.795/2008 e fiscalizado pelo Banco Central do Brasil. Um grupo de participantes contribui mensalmente para um fundo comum; todos os meses, um ou mais integrantes são contemplados por sorteio ou lance e recebem a carta de crédito para adquirir o bem ou serviço contratado.
Não há cobrança de juros — apenas uma taxa de administração diluída ao longo do plano, o que torna o custo total significativamente menor que o de um financiamento bancário.
Carta de crédito
A carta de crédito é o instrumento que o condomínio usa para pagar diretamente o fornecedor da obra ou o fabricante do equipamento. O valor contratado no início do plano é reajustado conforme o índice do grupo, preservando o poder de compra ao longo do tempo.
Assembleia mensal e contemplação
A cada assembleia (AGE ou AGO do grupo de consórcio), são realizados os sorteios e a apuração dos lances. O condomínio contemplado passa pela análise de crédito e, uma vez aprovado, libera a carta para uso imediato.
Lance: antecipar a carta de crédito
Se a obra não pode esperar o tempo médio de contemplação por sorteio, o condomínio pode oferecer um lance — um percentual adicional pago sobre o crédito contratado — para elevar as chances de ser contemplado mais cedo. A Evoy disponibiliza três modalidades de lance nos grupos ativos:
- Lance Fixo 30%: o condomínio oferta 30% do valor da carta de crédito como lance, com percentual definido e previsível.
- Lance Fixo 50%: oferta de 50% do crédito, aumentando as chances de contemplação antecipada.
- Lance Fidelidade: modalidade que considera o histórico de pagamentos do participante, beneficiando quem mantém as contribuições em dia.
Essas modalidades foram aprovadas em AGE e estão vigentes nos grupos 1001, 2001, 3001, 3002 e 3003. Consulte a disponibilidade para o grupo que melhor atende o cronograma da sua obra.
O que pode ser adquirido com a carta de crédito
A carta de crédito de um consórcio de serviços ou de bens móveis cobre uma ampla gama de necessidades dos condomínios:
Reformas e obras:
- Recuperação de fachada e impermeabilização
- Reforma de elevadores (modernização ou substituição de cabines e sistemas)
- Renovação de áreas de lazer: piscina, academia, salão de festas, playground
- Reforma de garagem, corredores, halls e áreas de circulação
- Adequações de acessibilidade (rampas, plataformas elevatórias)
- Pintura geral interna e externa
Equipamentos e instalações:
- Geradores e nobreaks
- Sistemas de segurança (câmeras, controle de acesso, portaria remota)
- Painéis solares fotovoltaicos para as áreas comuns
- Bombas d'água e sistemas hidráulicos
- Sistemas de iluminação eficiente (conversão para LED)
- Equipamentos de academia e salão de festas
⚠️ Nota para a equipe Evoy: confirmar com a equipe comercial e jurídica quais categorias (serviços, bens móveis) cobrem cada tipo de bem listado acima, e se obras de grande porte com contratação de construtora se enquadram no crédito de serviços para o CNPJ de condomínio edilício.
Consórcio vs. empréstimo bancário vs. taxa extra: a comparação que os números mostram
| Critério | Consórcio Evoy | Empréstimo bancário PJ | Taxa extra emergencial |
|---|---|---|---|
| Juros | Nenhum | 2% a 3,5% ao mês | Nenhum |
| Custo total | Taxa de administração diluída no plano | Juros + IOF + tarifas bancárias | Nenhum (mas concentrado) |
| Planejamento | Antecipado, integrado ao orçamento | Contratado na urgência | Deliberado em assembleia emergencial |
| Impacto no condômino | Parcela mensal previsível e diluída | Repasse concentrado para pagar a dívida PJ | Cobrança extra em parcela única ou poucas parcelas |
| Aprovação em assembleia | Uma decisão de médio prazo | Pode exigir deliberação | Exige quórum e gera conflito |
| Flexibilidade de uso | Ampla (obras, equipamentos, serviços) | Ampla, mas com custo alto | Limitada ao objetivo aprovado |
| Prazo | Definido pelo plano escolhido | Curto a médio (geralmente até 36 meses para PJ) | Imediato |
A grande vantagem do consórcio não é apenas o custo — é o planejamento. O condomínio que entra hoje em um plano de dois ou três anos transforma uma obra futura em uma obrigação mensal previsível, evitando o ciclo de imprevistos e taxas extras que desgastam síndico e moradores.
Como o condomínio participa de um consórcio: passo a passo
1. Levantamento técnico e orçamento da obra
Antes de contratar qualquer crédito, o síndico ou a administradora deve mapear as necessidades prioritárias do condomínio e obter ao menos um orçamento estimado da intervenção. Esse valor orienta a escolha do crédito a ser contratado.
2. Deliberação em assembleia
A contratação de um consórcio pelo condomínio deve ser aprovada em assembleia de condôminos, com quórum e registro em ata. A aprovação prévia protege o síndico juridicamente e assegura o comprometimento coletivo com as parcelas mensais.
3. Escolha da categoria e do valor da carta de crédito
Com o orçamento em mãos e a aprovação da assembleia, o síndico acessa a Evoy para selecionar a categoria (serviços ou bens móveis), o valor da carta de crédito e o prazo que melhor se encaixa no fluxo financeiro do condomínio.
4. Integração das parcelas ao orçamento condominial
As parcelas mensais do consórcio são incorporadas ao orçamento ordinário do condomínio e rateadas entre as unidades como qualquer outro custo fixo — sem necessidade de taxa extra adicional após a aprovação inicial.
5. Participação nas assembleias mensais do grupo
O condomínio participa das assembleias mensais do grupo de consórcio. Nos sorteios e apurações de lance, ele concorre à contemplação como qualquer outro cotista.
6. Contemplação e uso da carta de crédito
Contemplado — por sorteio ou lance —, o condomínio passa por análise de crédito com os documentos do CNPJ e, aprovado, recebe a carta para pagamento direto ao fornecedor da obra ou equipamento.
7. Continuidade das contribuições
Após a contemplação, o condomínio segue contribuindo normalmente até o encerramento do plano. O saldo das parcelas restantes é quitado pelo rateio mensal já estabelecido no orçamento.
Perfis de condomínio que mais se beneficiam
Condomínios com infraestrutura envelhecida Prédios com mais de 15 anos frequentemente acumulam passivos de manutenção — elevadores, fachada, tubulações. O consórcio permite antecipar a provisão financeira para essas intervenções antes que se tornem emergências.
Condomínios horizontais com grandes áreas de lazer Condomínios fechados com clubhouse, quadras e piscinas têm ciclos frequentes de reforma. O consórcio de serviços cobre essas intervenções sem onerar os moradores com cobranças sazonais.
Condomínios em processo de modernização tecnológica Portaria remota, câmeras IP, sistemas de controle de acesso e geração solar são projetos que exigem investimento inicial expressivo. O consórcio de bens móveis financia a aquisição desses sistemas de forma planejada.
Síndicos profissionais e administradoras com múltiplos condomínios Profissionais que gerem carteiras de condomínios podem usar o consórcio como ferramenta de planejamento financeiro padronizado, propondo o instrumento a todos os clientes que enfrentam obras de médio e grande porte.
Perguntas frequentes sobre consórcio para condomínio
Um condomínio pode participar de um consórcio? Sim. O condomínio edilício possui CNPJ próprio e pode participar de grupos de consórcio como pessoa jurídica. A contratação deve ser deliberada em assembleia de condôminos e conduzida pelo síndico ou pela administradora com poderes outorgados para esse fim.
Qual categoria de consórcio é indicada para reformas de áreas comuns? Para obras e serviços de reforma, a categoria indicada é o consórcio de serviços. Para aquisição de equipamentos (geradores, câmeras, painéis solares, bombas), o consórcio de bens móveis é o mais adequado. Em projetos mistos, é possível avaliar o uso combinado das duas categorias.
Como as parcelas do consórcio entram no orçamento do condomínio? As parcelas mensais são incorporadas ao orçamento ordinário aprovado em assembleia e rateadas entre as unidades proporcionalmente à fração ideal de cada condômino, como qualquer despesa fixada em convenção. Não há necessidade de taxa extra após a aprovação inicial do consórcio.
Quanto tempo leva para o condomínio ser contemplado? O tempo de contemplação por sorteio varia conforme o prazo do grupo e a quantidade de cotistas. Para antecipar a carta de crédito, o condomínio pode oferecer um lance — nas modalidades Lance Fixo 30%, Lance Fixo 50% ou Lance Fidelidade disponíveis nos grupos Evoy —, o que aumenta significativamente as chances de contemplação antecipada.
O que acontece se a obra precisar começar antes da contemplação? O lance é o principal instrumento para antecipar a contemplação. Se a obra for absolutamente urgente e não puder aguardar, é possível avaliar a contratação de um empréstimo de menor porte para a intervenção emergencial enquanto o consórcio é acionado para a obra principal já planejada. A Evoy pode orientar o síndico sobre a melhor estratégia conforme o cronograma da obra.
É preciso aprovação em assembleia para que o condomínio entre em um consórcio? Sim. A contratação de qualquer compromisso financeiro de médio prazo pelo condomínio requer deliberação em assembleia de condôminos, com registro em ata. Essa aprovação também protege juridicamente o síndico e assegura que todos os moradores estejam cientes da obrigação mensal incorporada ao orçamento.
Planeje a próxima obra do condomínio sem surpreender os moradores
O síndico que antecipa o planejamento financeiro das obras protege a valorização do patrimônio de todos os condôminos — e evita o desgaste que uma taxa extra emergencial inevitavelmente traz.
O consórcio da Evoy é o instrumento certo para transformar uma obra futura em uma obrigação mensal previsível, sem juros, sem urgência e sem atrito em assembleia.
Solicite uma simulação personalizada para o seu condomínio e descubra qual plano se encaixa no orçamento condominial e no cronograma da obra que você já tem em mente.
Navegue por
Mais lidas da semana
-
 OUT 14
Empreender
Consórcio para advogados e escritórios de advocacia: como construir patrimônio sem comprometer o caixa
-
 OUT 09
Empreender
Consórcio para profissional de TI e nômade digital: patrimônio sem juros para quem trabalha de qualquer lugar
-
 OUT 07
Investimentos
Consórcio para mãe solo: como conquistar a casa própria no seu ritmo, sem juros